Préstamos Hipotecarios con Atención Personal.
Experiencia.
Orientación Honesta.
Servicio Personal.
Su hipoteca es más que un préstamo. Es una decisión financiera importante—y usted merece una profesional hipotecaria con experiencia que se tome el tiempo de entender sus metas, responder sus preguntas y guiarlo durante todo el proceso.
En The Lending Advisors le ofrecemos una experiencia hipotecaria personalizada y cercana, diseñada en torno a usted.
SOLUCIONES HIPOTECARIAS EN TEXAS
Sus Metas. Su Préstamo. Su Asesora.
No hay dos prestatarios exactamente iguales, y no creemos que sus hipotecas deban tratarse como si lo fueran.
Ya sea que esté comprando su primera casa, mudándose a la siguiente, adquiriendo un condominio o financiando una propiedad de inversión, nos tomaremos el tiempo de entender su situación y ayudarle a explorar las opciones de financiamiento disponibles para usted.
Nuestro objetivo es sencillo: ayudarle a tomar decisiones informadas y a sentirse seguro en cada paso del camino—desde la primera conversación hasta la firma del cierre.
"Tratamos a cada cliente como si fuera nuestro único cliente."
Soluciones Hipotecarias para Cada Etapa
Ya sea que esté comprando su primera casa o ampliando su portafolio de inversión, The Lending Advisors ofrece una variedad de soluciones hipotecarias diseñadas para satisfacer una amplia gama de necesidades de financiamiento.
Préstamos Convencionales
Los préstamos convencionales no están respaldados por una agencia del gobierno y suelen ser la opción para prestatarios con un historial de crédito establecido. Ofrecen flexibilidad en cuanto a plazos y tipos de propiedad, y pueden utilizarse para residencias principales, segundas viviendas y propiedades de inversión.
Préstamos FHA
Asegurados por la Administración Federal de Vivienda (FHA), estos préstamos están diseñados para ampliar el acceso a la compra de vivienda. Los requisitos de crédito y de pago inicial suelen ser más flexibles que los de un préstamo convencional, lo que los convierte en una opción frecuente para compradores de primera vivienda.
Préstamos VA
Disponibles para veteranos elegibles, miembros activos del servicio militar y ciertos cónyuges sobrevivientes, los préstamos VA están garantizados por el Departamento de Asuntos de Veteranos de los Estados Unidos. Ofrecen condiciones favorables y no requieren seguro hipotecario privado. La elegibilidad se determina a través de su Certificado de Elegibilidad (Certificate of Eligibility).
Préstamos Jumbo
Un préstamo jumbo financia montos que superan los límites de préstamo conforme establecidos cada año para cada condado. Se utilizan comúnmente para propiedades de mayor valor y por lo general requieren documentación más detallada y reservas más sólidas.
Préstamos DSCR
Los préstamos DSCR (Debt Service Coverage Ratio) están dirigidos a inversionistas en bienes raíces. La calificación se basa principalmente en el ingreso por renta que genera la propiedad, en lugar del ingreso personal del prestatario—algo útil para quienes están ampliando un portafolio de inversión.
Préstamos Non-QM
"Non-QM" significa non-qualified mortgage, o hipoteca no calificada. Estos programas utilizan métodos alternativos para documentar ingresos—como estados de cuenta bancarios o de activos—y pueden ser adecuados para trabajadores independientes, dueños de negocios o prestatarios cuyos ingresos no se reflejan bien en un W-2 tradicional.
Financiamiento de Condominios
Comprar un condominio implica una revisión adicional: el prestamista evalúa no solo su solicitud, sino también el proyecto de condominios en sí, incluyendo sus finanzas, sus reservas y su nivel de ocupación. Contar con experiencia en este tipo de revisión ayuda a evitar sorpresas más adelante en el proceso.
¿No sabe cuál préstamo es el adecuado para usted? No se preocupe. Para eso estamos aquí.
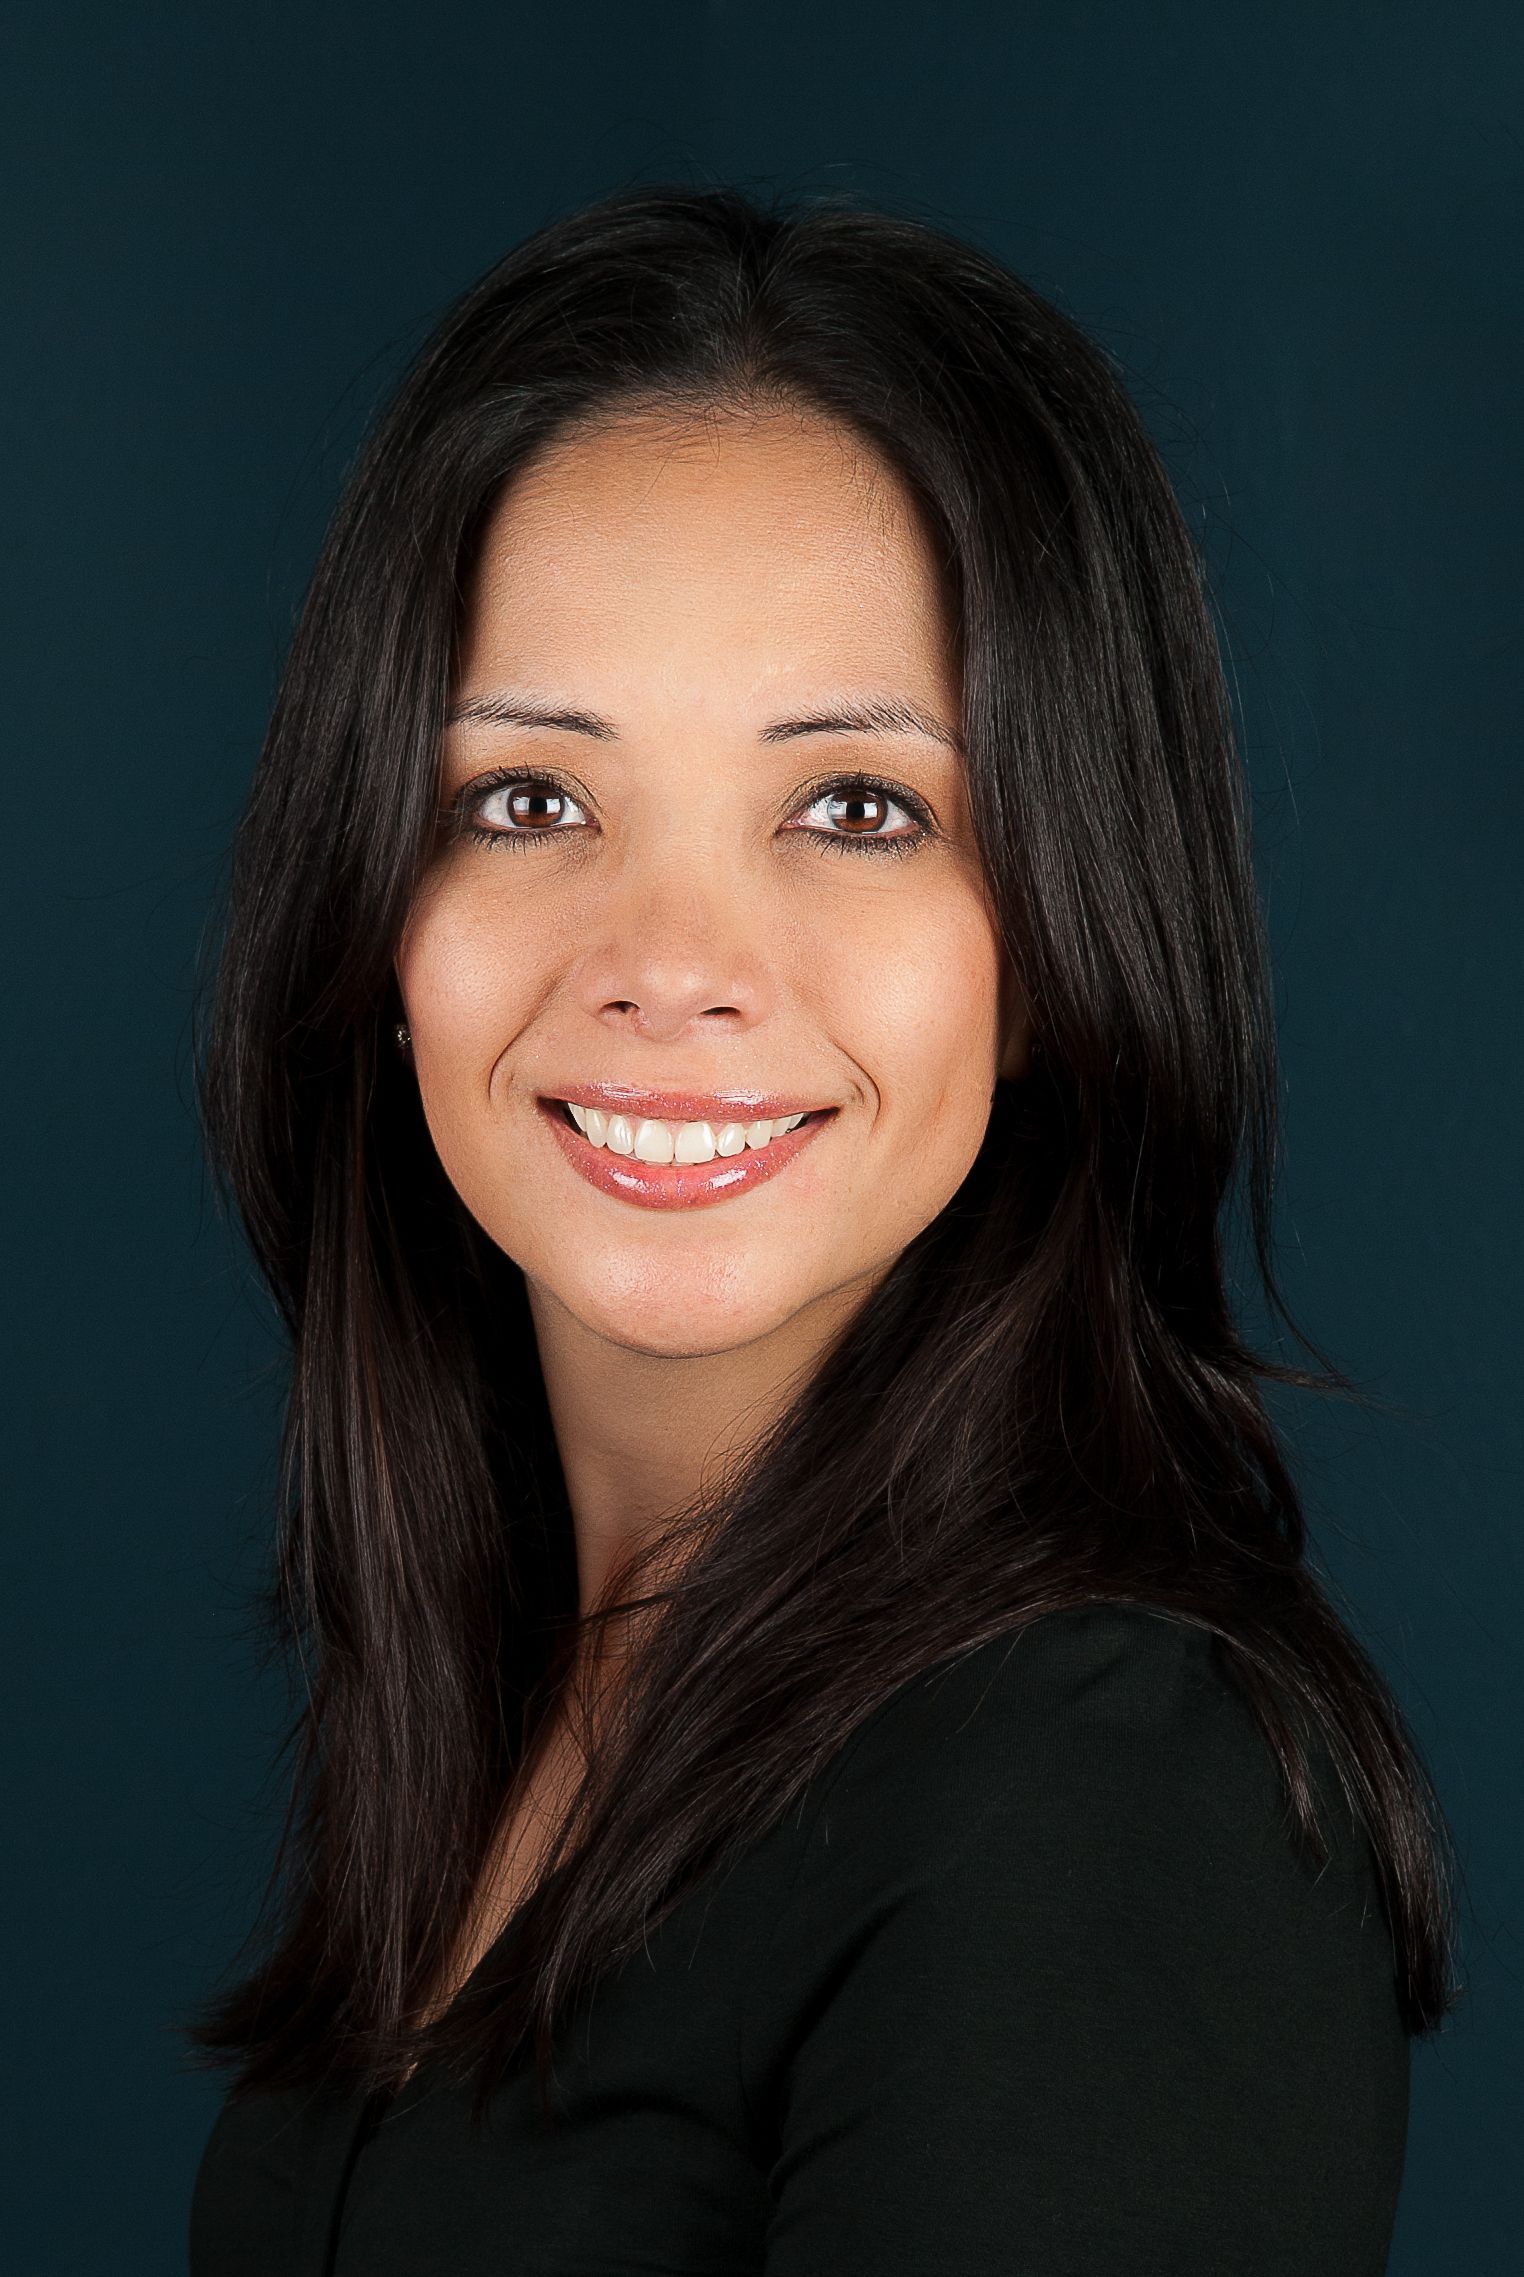
SU CORREDORA HIPOTECARIA
Conozca a Betsy Sabogal
The Lending Advisors nació de la idea de que el proceso hipotecario debería ser más personal, más comprensible y más fácil de navegar para los prestatarios en todo Texas. Desde 1996, Betsy ha trabajado a través de mercados de vivienda cambiantes, ciclos de refinanciamiento, entornos de tasas al alza y directrices de préstamo en constante evolución, ayudando a compradores y propietarios de vivienda a tomar decisiones informadas.
En lugar de pasar a sus clientes por múltiples departamentos o de transferir expedientes entre personas desconocidas, el proceso se mantiene centrado en la comunicación directa y en orientación práctica de principio a fin.
PREGUNTAS FRECUENTES
Preguntas Frecuentes sobre Hipotecas
Comprar o refinanciar una casa puede generar muchas preguntas—y creemos que usted debe sentirse cómodo haciendo todas y cada una de ellas. En The Lending Advisors no existen preguntas tontas. Nuestro objetivo es asegurarnos de que usted entienda sus opciones hipotecarias, sepa qué esperar durante el proceso y se sienta seguro cuando llegue el momento del cierre.
¿Qué es una tasa de interés hipotecaria y cómo se determina?
La tasa de interés es el costo anual de pedir prestado el dinero de su préstamo, expresado como un porcentaje. Se determina por dos grupos de factores. El primero es el mercado: la actividad del mercado de bonos, la política de la Reserva Federal y las condiciones económicas generales mueven las tasas a diario, y a veces varias veces al día. El segundo es su perfil como prestatario: su historial de crédito, el monto de su pago inicial en relación con el valor de la propiedad, el tipo y el plazo del préstamo, el tipo de propiedad y si será su residencia principal. Por eso dos personas que solicitan un préstamo el mismo día pueden recibir tasas distintas.
¿Qué es el APR y en qué se diferencia de la tasa de interés?
La tasa de interés refleja únicamente el costo de pedir prestado el capital. El APR (Annual Percentage Rate, o Tasa de Porcentaje Anual) es una cifra más amplia: incluye la tasa de interés más ciertos cargos y costos de financiamiento del prestamista, expresados también como un porcentaje anual. Como el APR incorpora esos costos, casi siempre es un poco más alto que la tasa de interés. Su propósito es facilitar la comparación entre ofertas de distintos prestamistas. Tenga en cuenta que el cálculo del APR asume que usted mantendrá el préstamo durante todo su plazo, así que si planea vender o refinanciar antes, la comparación no cuenta toda la historia.
¿Qué son los costos de cierre y cuánto debo esperar pagar?
Los costos de cierre son los gastos necesarios para completar la transacción, separados de su pago inicial. Normalmente incluyen cargos del prestamista por originación y procesamiento, el avalúo (appraisal), la búsqueda y el seguro de título, cargos de registro y de escrow, y conceptos prepagados como intereses, impuestos sobre la propiedad y seguro de vivienda. En términos generales, los compradores suelen ver costos de cierre en el rango del 2% al 5% del monto del préstamo, aunque la cifra varía según el precio de la propiedad, el condado y el tipo de préstamo. Usted recibirá una estimación detallada por escrito en su Loan Estimate dentro de los tres días hábiles siguientes a su solicitud.
¿Qué significa fijar (lock) mi tasa hipotecaria?
Fijar la tasa (rate lock) significa que el prestamista se compromete a mantener una tasa específica durante un período determinado—comúnmente mientras su préstamo está en proceso—siempre que su préstamo cierre antes de que expire ese período y que los detalles de su solicitud no cambien de manera significativa. La ventaja es protección: si las tasas del mercado suben durante ese tiempo, la suya no. La contraparte es que si las tasas bajan, generalmente usted permanece con la tasa que fijó, salvo que su préstamo incluya una opción de ajuste a la baja. Si su cierre se retrasa más allá de la fecha de expiración, es posible extender el lock, aunque puede tener un costo. Vale la pena conversar sobre el momento adecuado para fijar su tasa antes de tomar la decisión.
¿Cómo comparo los Loan Estimates de diferentes prestamistas?
El Loan Estimate es un formulario estandarizado de tres páginas, así que las mismas cifras aparecen en el mismo lugar en cada uno—eso hace que la comparación sea directa. Tres recomendaciones. Primero, compare estimaciones solicitadas el mismo día y para el mismo tipo y plazo de préstamo; las tasas cambian a diario, y una comparación entre días distintos no significa mucho. Segundo, revise la página 2, donde los cargos se desglosan por categoría y se indica cuáles servicios usted puede contratar por su cuenta. Tercero, vaya a la sección de comparación en la página 3, que muestra el APR, el porcentaje total de intereses y cuánto habrá pagado en total durante los primeros cinco años—ahí es donde las diferencias reales entre ofertas se hacen visibles. Con gusto revisamos su Loan Estimate con usted, incluso si viene de otro prestamista.